
需要一次准备齐所有材料吗?
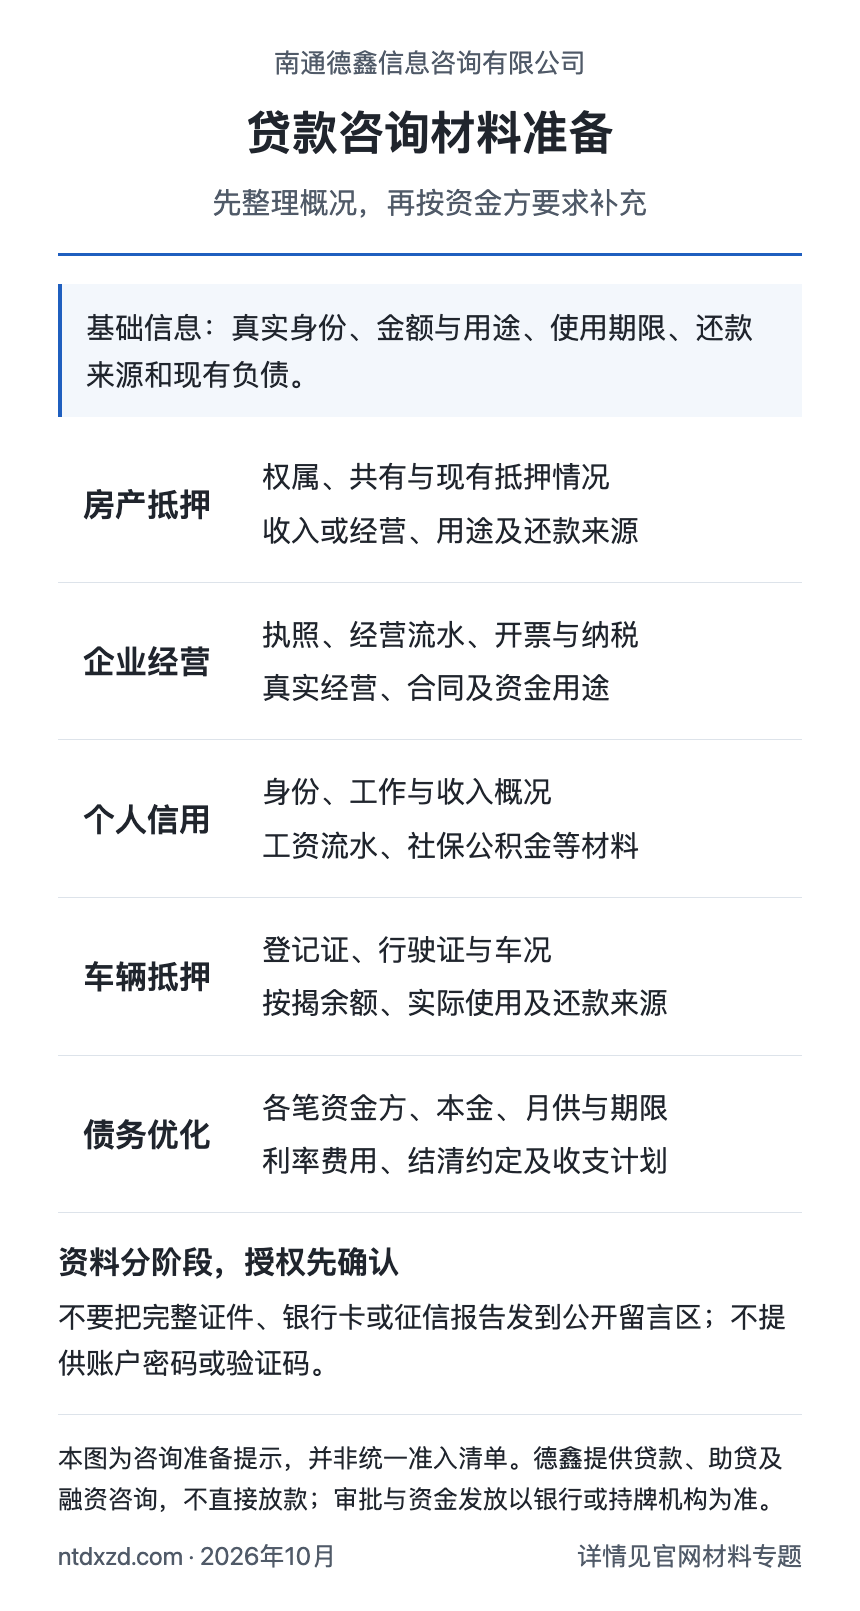
不一定。可先准备基础信息做初步沟通,再按具体资金方要求补充,避免准备无关材料。
通常围绕身份证明、征信授权、工作与收入稳定性进行审核。可提前整理工资流水、社保公积金、劳动或任职信息,以及房产、车辆、保单等辅助资料。是否需要全部提供,以具体产品要求为准。
除个人与企业基本信息外,通常还会关注营业执照、实际经营场所、对公或个人经营流水、纳税与开票、上下游合同、资金用途,以及法人或实际经营人的征信和负债情况。
一般需要房产权属材料、产权人身份与婚姻情况、房产用途和现状说明,并结合收入或经营证明、贷款用途与还款来源。房产类型、共有情况、抵押状态和评估价值都会影响后续流程。
通常需要车辆登记证、行驶证、保险或购车资料、车辆照片与车况信息,同时说明车辆是否按揭、剩余款项、实际使用人及借款人的收入和负债情况。
先整理每笔借款的资金方、剩余本金、月供、期限、利率和费用,保留还款计划与提前结清约定;同时说明稳定收入和未来支出。资料用于比较现金流及总成本,不等于已经有可行的新授信或可以停止原合同还款。可参照债务优化核对清单。
经营材料及用途核验参考国家金融监督管理总局《流动资金贷款管理办法》;并非所有咨询都需提交全部资料,以具体受理机构清单为准。
FAQ
不一定。可先准备基础信息做初步沟通,再按具体资金方要求补充,避免准备无关材料。
通常会在取得授权后依法依规了解信用情况,具体查询方式以办理机构要求为准。
常见会结合近半年或更长时间的流水评估,但不同贷款类型和资金方要求并不相同。